Jogviszonyok összehasonlítása III. rész
Egy vállalkozás működésében gyakran ugyanaz a kérdés merül fel: valakinek el kell végeznie egy munkát. A kérdés azonban nem pusztán az, hogy ki végzi el, mennyiért és mikor, hanem az is, hogy milyen jogviszony kerül kiválasztásra, és hogyan történik a munkavégzés.
Az első részben írtunk arról, hogy mi alapján határolunk be egy-egy jogviszonyt, hogyan különítjük el őket egymástól és részletesen megnéztük a munkaviszonyt, valamint a megbízási- és tartós megbízási jogviszonyt.
A második részben tovább mentünk a jogviszony útvesztőben, megnéztük a társas vállalkozói jogviszonyt és a vállalkozói jogviszonyokat, valamint az egyszerűsített foglalkozást.
Ebben a részben végül kitérünk arra, hogy a jogviszonyok hogyan befolyásolják az szja bevallást, illetve arra, hogyan és mi alapján érdemes jogviszony típust választani.
Az alábbi összefoglaló a 2026. szeptember 17-én hatályos magyar szabályozás alapján készült és nem minősül tanácsadásnak. A konkrét jogviszony minősítése mindig az adott tényállástól függ, ezért egy konkrét szerződés vagy foglalkoztatási konstrukció megítélésénél egyedi jogi és adózási vizsgálat indokolt.
III. Jogviszonyok az SZJA bevallásban
Az szja bevallás sok magánszemély részére meglehetősen bonyolult intézmény, arról nem is beszélve, ha egyéb jogviszonyokkal, esetleg azokon felüli bevételekkel is tarkított.
Ugyanaz a személy egy évben egyszerre rendelkezhet például:
- munkabérrel;
- megbízási díjjal;
- egyéni vállalkozói jövedelemmel;
- ingatlan-bérbeadásból származó jövedelemmel;
- osztalékkal;
- árfolyamnyereséggel.
Ezek azonban nem olvadnak össze automatikusan egyetlen adónemmé. A magyar SZJA-rendszerben különböző jövedelemtípusokhoz külön szabályok kapcsolódnak.
Munkabér + ingatlan bérbeadás
Amikor valaki munkaviszonyban kap jövedelmet és mellette ingatlan bérbeadásból is származik bevétele, akkor minden esetben dolga akad az szja bevallás tervezetével. Az ingatlan bérbeadás ugyanis önálló tevékenység, arról nincs közvetlenül tudomása a NAV-nak, így bele sem tud kerülni a tervezetbe.
Ráadásul az ingatlan bérbeadásnál kétféle költségnemből választhatunk: vagy tételesen elszámolunk minden számlával igazolt költséggel, vagy 10%-os költséghányadot választunk.
Osztalék
Az osztalék különösen érdekes, mert nemcsak SZJA, hanem bizonyos feltételekkel szocho is terhelheti. A szocho szempontjából többek között az osztalék, a vállalkozói osztalékalap és az árfolyamnyereségből származó jövedelem is releváns jövedelemtípus.
A szocho azonban nem korlátlanul fizetendő, hiszen a törvény éves felső határhoz köti az érintett jövedelmek után fizetendő szochót. Az adott évben összevont adóalapot képező jövedelmeket figyelembe kell venni a szochó plafon meghatározásánál.
Adókedvezmények
A különböző személyi jövedelemadó kedvezményeket év közben vagy akár év végén egyben, az adóbevallásban is igénybe tudjuk venni. Az, hogy ki mikor érvényesíti, alapvetően egyéni preferencia, azonban olyan is előfordulhat, hogy havonta nincs vagy nincs annyi jövedelem, amivel szemben érvényesíthető lenne a kedvezmény, de az adóbevallásban helyére kerül minden és már lesz elegendő jövedelem.
Fontos azonban figyelemmel lenni arra, hogy az adókedvezmények igénybevételéhez nem elegendő annyi, hogy valaki fizet szja-t. Ugyanis nem minden adókedvezménynél vehető figyelembe minden jövedelem.
IV. Hogyan válasszunk megfelelő jogviszonyt?
Az eddig leírtak jó alapul szolgálhatnak, de közel sem teljes körűek. Ha minden információt át szeretnénk adni a jogviszonyokról, rejtelmeikről, előnyeikről, hátrányaikról, buktatóikról, akkor nem cikket, hanem könyvet kellene írnunk.
Minden esetben fontos, hogy hozzá értő szakember segítsen kiválasztani az adott helyzetben megfelelő jogviszonyt. A magánszemély oldaláról nem mentesít az sem, ha a munkáltató rákényszerít egy munkaviszonyra egy megbízási jogviszonyt, holott nem az lenne a megfelelő. A végén, amikor a bíróság átminősíti a jogviszonyt, a munkavállalónak ugyanúgy fájni fog rendezni az adókat és járulékokat, mint a munkáltatónak.
A teljesség igénye nélkül itt van pár kérdés, amit minimum érdemes átgondolni, amikor valakit valamilyen formában foglalkoztatni szeretnénk, vagy valahol el szeretnénk helyezkedni:
- Ki határozza meg, mikor dolgozik?
- Ki határozza meg, hol dolgozik?
- Ki határozza meg, hogyan dolgozik?
- Kötelező-e személyesen dolgoznia?
- Helyettesítheti-e magát más emberrel?
- Ki biztosítja az eszközöket?
- Ki viseli a költségeket?
- Ki viseli a hibás teljesítés kockázatát?
- Van-e több ügyfele?
- Kaphat-e más megbízóktól munkát?
- Beépül-e a cég szervezetébe?
- Van-e felettese?
- Kérhet-e szabadságot, vagy egyszerűen közli, hogy mikor nem dolgozik?
- Kap-e havi fix díjat a munkavégzésért, rendelkezésre állásáért?
- Vagy konkrét eredményért kap díjat?
- A munkáltató ellenőrzi-e a munkavégzés módját?
- Van-e kötött munkaidő?
- Vezetnek-e jelenléti ívet?
- A munkát végző személy saját üzleti kockázatot visel-e?
Minél több válasz mutat az alá-fölérendeltség, a szervezeti beilleszkedés és a munkáltatói utasítás irányába, annál erősebb a munkaviszony jellege.
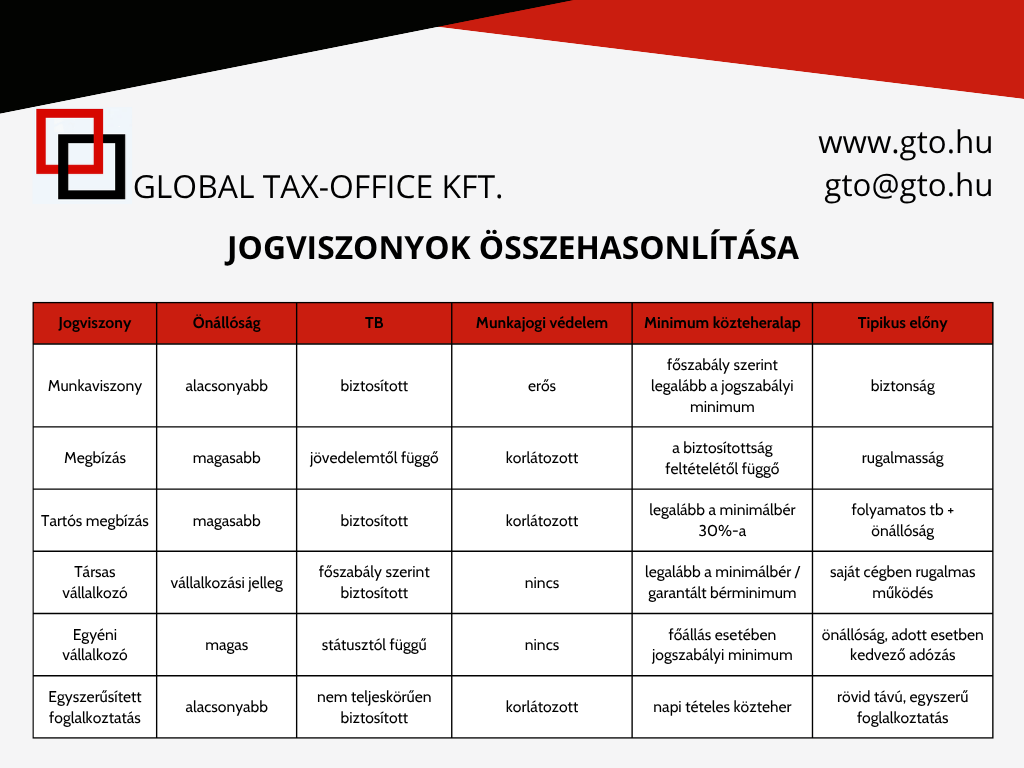
V. Rövid összehasonlítás
 Previous Post