Nő a forgalom, de gyengül a pénzügyi mozgástér
Mit mutat egy kkv három évének pénzügyi adatsora? – Szakmai esettanulmány a növekedés minőségéről
Az árbevétel növekedése fontos, de önmagában nem bizonyítja, hogy a vállalkozás gazdaságilag erősebb lett. Ugyanaz a növekedés járhat csökkenő eredményhányaddal, növekvő forgóeszköz-lekötéssel és szűkülő rövid távú pénzügyi mozgástérrel.
Egy hároméves vállalkozási példán keresztül megmutatjuk, miért fontos a mérleg és az eredménykimutatás adatait együttesen értelmezni.
Egy növekvő kkv három évének számai
Vegyünk egy kereskedelmi és szolgáltatási tevékenységet egyaránt végző kisvállalkozást. Az alábbi számok oktatási célra összeállított, fiktív, egymással összeegyeztethető szemléltető adatok, nem egy konkrét társaság közzétett beszámolójából származnak.
Minden összeg millió forintban értendő.
| Tétel (millió Ft) | 2023 | 2024 | 2025 |
|---|---|---|---|
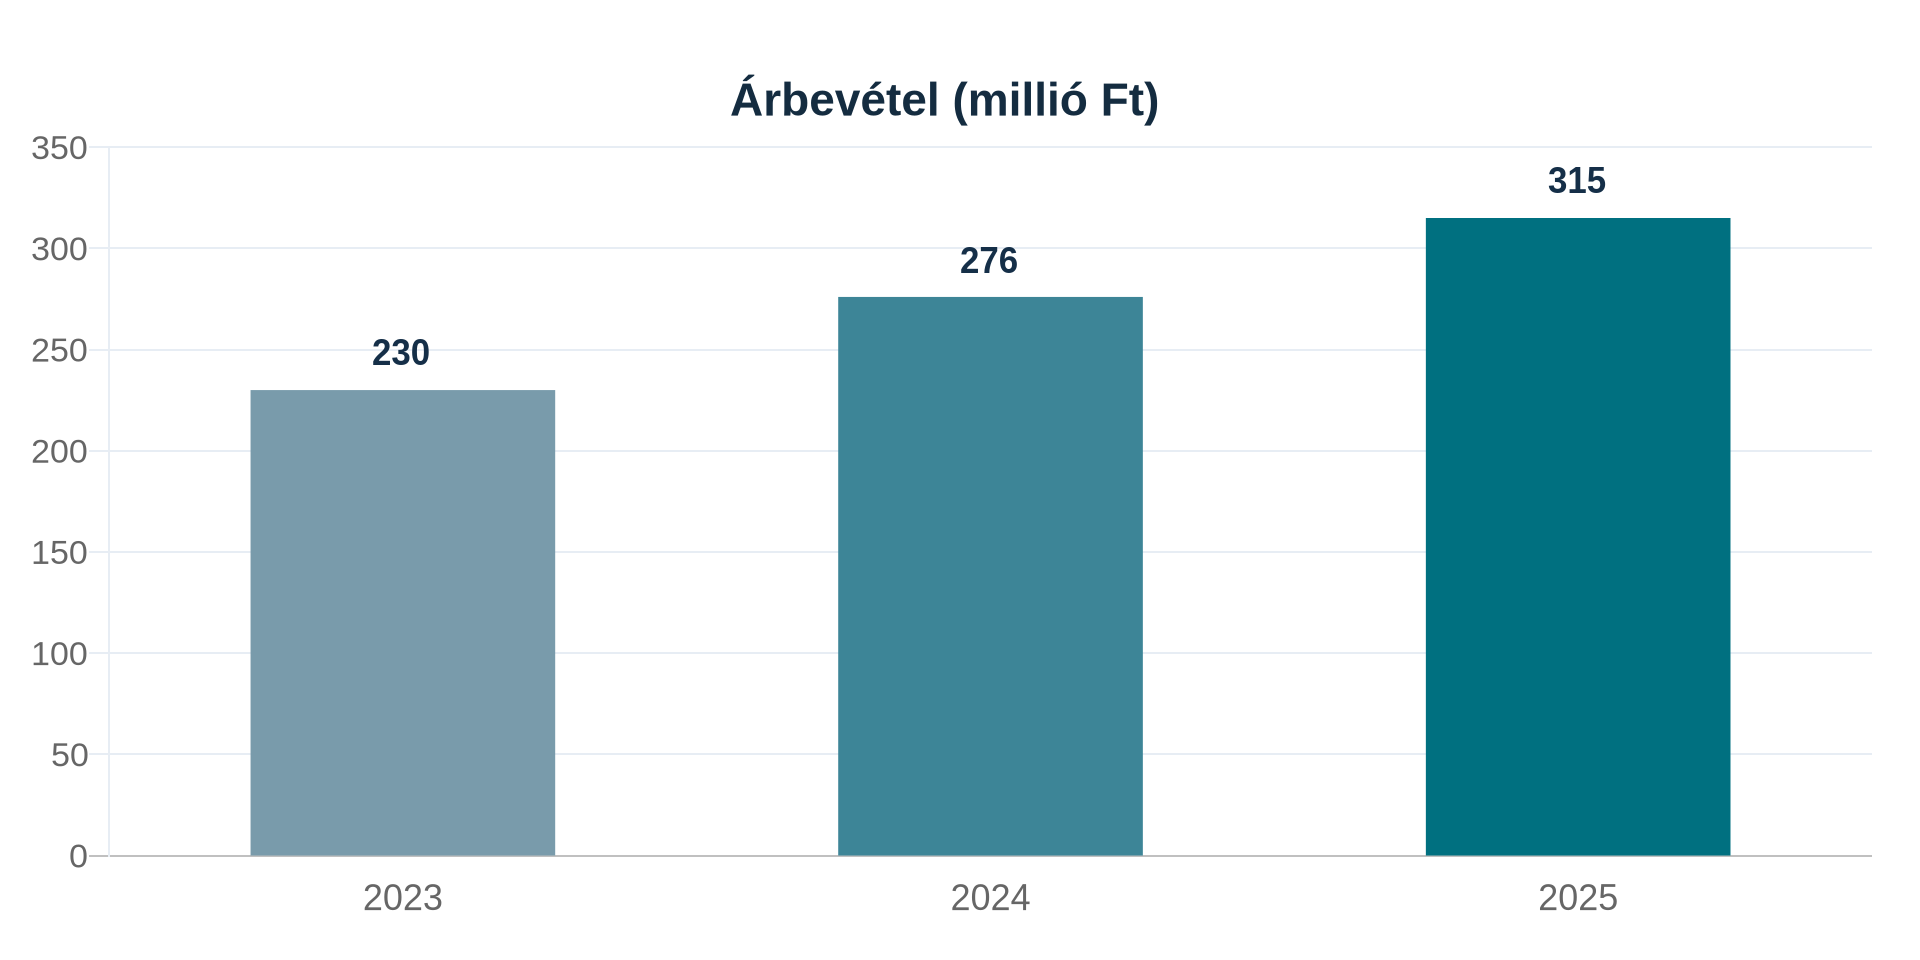
| Nettó árbevétel | 230 | 276 | 315 |
| Üzemi (üzleti) tevékenység eredménye | 19 | 20 | 14 |
| Adózott eredmény | 13 | 14 | 9 |
| Vevőkövetelések | 42 | 57 | 82 |
| Készletek | 25 | 32 | 45 |
| Pénzeszközök | 18 | 14 | 9 |
| Forgóeszközök összesen | 95 | 112 | 151 |
| Rövid lejáratú kötelezettségek | 51 | 68 | 99 |
| Saját tőke | 72 | 86 | 95 |
| Eszközök összesen | 173 | 204 | 237 |
1. A növekedés minősége: több értékesítés, kisebb eredmény
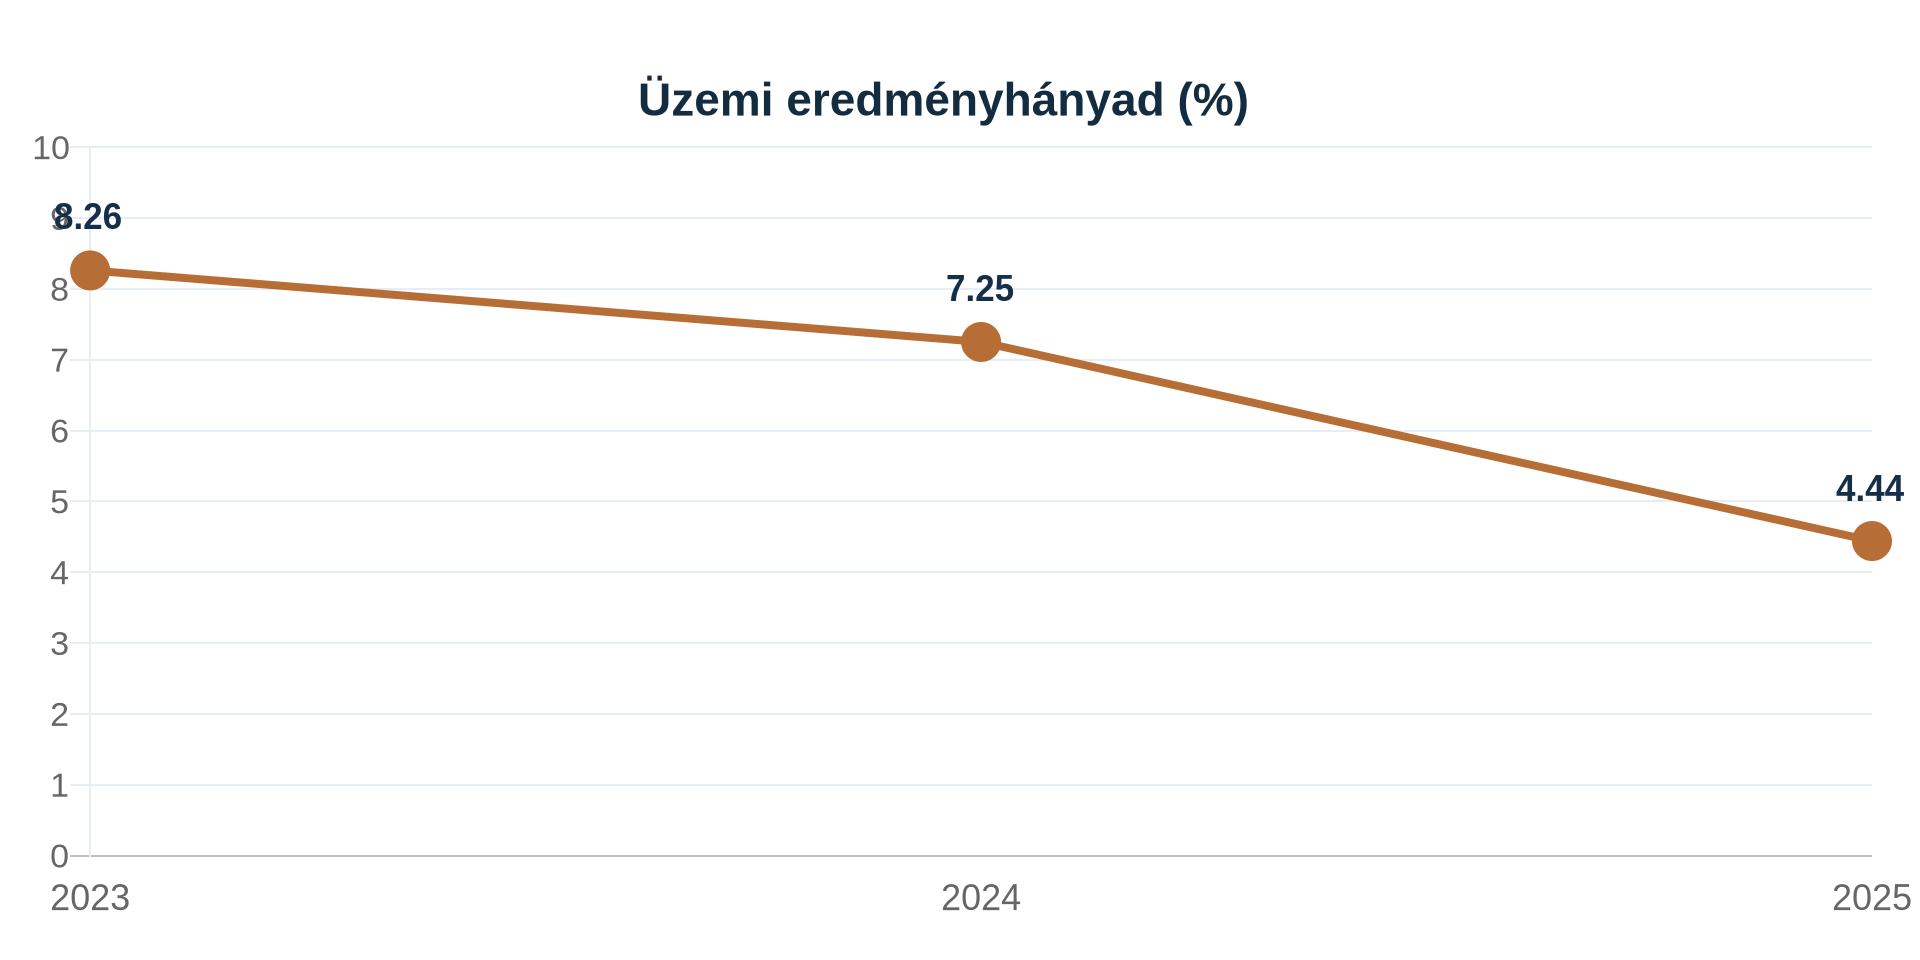
2023 és 2025 között az árbevétel 230 millióról 315 millió Ft-ra emelkedett, vagyis közel 37%-kal nőtt. Ugyanezen időszakban az üzemi eredmény 19 millióról 14 millió Ft-ra, azaz mintegy 26%-kal csökkent.
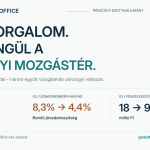
Az üzemi eredményhányad 8,3%-ról 4,4%-ra esett. A bevételi növekedés tehát nem járt együtt az üzemi jövedelmezőség javulásával.
Mi állhat a háttérben? Növekvő anyag- és személyi jellegű ráfordítások, gyengülő fedezetek, nem megfelelő árazás, kihasználatlan kapacitás vagy egyszeri ráfordítások.
Az üzemi eredmény alakulását az egyéb bevételek és ráfordítások, valamint az aktivált saját teljesítmények is befolyásolhatják. A változás tényleges okainak feltárásához ezért a költségszerkezet és az egyes tevékenységek eredményességének részletes vizsgálata szükséges.
2. Hol kötődhet le egyre több forrás?
A vevőkövetelések állománya 42 millióról 82 millió Ft-ra, a készleteké 25 millióról 45 millió Ft-ra emelkedett. Együttesen 60 millió Ft-tal nőtt a két tétel állománya.
Az év végi vevőkövetelések nettó árbevételhez viszonyított aránya 18,3%-ról 26,0%-ra emelkedett. Ez arra figyelmeztethet, hogy a vállalkozás növekedésével együtt a működés finanszírozási igénye is emelkedik.
A követelésarány azonban nem azonos a vevők átlagos fizetési idejével (DSO). Az év végi követelésállomány jellemzően áfát is tartalmaz, míg a nettó árbevétel nem. A fizetési fegyelem megítéléséhez a vevőanalitika, a lejárt követelések, az értékesítés összetétele és az időszaki átlagos állomány vizsgálata is szükséges.
A növekvő állomány mögött bővülő vevőkör, hosszabb fizetési határidő, szezonális változás vagy romló fizetési fegyelem egyaránt állhat.
3. A likviditás megítéléséhez nem elég a forgóeszközök összege
A forgóeszközök 95 millióról 151 millió Ft-ra nőttek. Ez önmagában kedvezőnek is tűnhet. Csakhogy a rövid lejáratú kötelezettségek 51 millióról 99 millió Ft-ra emelkedtek, miközben a pénzeszközök 18 millióról 9 millió Ft-ra csökkentek.
A likviditási ráta (forgóeszközök / rövid lejáratú kötelezettségek) 1,86-ról 1,53-ra mérséklődött. A pénzeszközök rövid lejáratú kötelezettségekhez viszonyított aránya 35,3%-ról 9,1%-ra esett.
Ezek az adatok a rövid távú pénzügyi mozgástér szűkülésére utalhatnak, de önmagukban nem bizonyítanak fizetési nehézséget vagy fizetésképtelenséget. Ehhez a követelések befolyásának várható időpontját, a kötelezettségek esedékességét és a rendelkezésre álló finanszírozási lehetőségeket is ismerni kell.
4. Miért félrevezető egyetlen mutató?
A nettó forgótőke – vagyis a forgóeszközök és a rövid lejáratú kötelezettségek különbsége – a példában 44 millióról 52 millió Ft-ra nőtt.
Eközben a likviditási ráta és a pénzeszközfedezet romlott.
Ez nem ellentmondás. A nettó forgótőke nominális összege és a forgóeszközök tényleges likviditása különböző szempontok. A vevőkövetelések pénzzé válása bizonytalan lehet, a készletek értékesítése pedig időt vehet igénybe.
A forgótőke szerepéről korábbi cikkünkben részletesen írtunk: Nyereséges a vállalkozás, még sincs pénz? – A forgótőke szerepe a vállalkozás finanszírozásában.
A jelenlegi példában a hangsúly azon van, hogy a különböző pénzügyi mutatók együttesen sokkal árnyaltabb képet adnak a vállalkozás helyzetéről.
5. Mit kellene megvizsgálnia a cégvezetésnek?
- Fedezet és költségszerkezet: mely termékeknél, ügyfeleknél vagy tevékenységeknél romlott az eredményesség?
- Vevőanalitika: a hosszabb fizetési határidők vagy a lejárt követelések növelték az állományt?
- Készletminőség: mely tételek forgása lassult, és mekkora a nehezen értékesíthető készlet aránya?
- Esedékességek: mikor kell teljesíteni a kötelezettségeket, és milyen pénzbeáramlás várható addig?
- Cash-flow és finanszírozási terv: mekkora működési pénzáramlásra, pénzügyi tartalékra és finanszírozási keretre számíthat a vállalkozás?
A válaszok alapján határozható meg, hogy milyen intézkedések szükségesek, illetve indokolt-e részletesebb pénzügyi vizsgálat.
6. Meddig jutunk el a közzétett beszámolóból?
A mérleg és az eredménykimutatás többéves összevetése fontos pénzügyi jelzéseket ad, de nem helyettesíti a vezetői számvitelt.
Az egyszerűsített éves beszámoló adatai több esetben összevontan szerepelnek. Például a vevőkövetelések állománya a közzétett mérlegből nem minden esetben állapítható meg önállóan. Az adatok pontosításához a kiegészítő melléklet vagy részletes számviteli nyilvántartás is szükséges lehet.
A tényleges működési cash-flow, a lejárt követelések, a rendelkezésre álló hitelkeretek és a fizetési ütemezések sem határozhatók meg megbízhatóan pusztán az összevont beszámolóadatokból.
A bemutatott eset ezért figyelmeztető pénzügyi jelzéseket azonosít, nem pedig bizonyított fizetési problémát.
7. Vizsgálja meg saját vállalkozásának pénzügyi mutatóit!
Az esettanulmány megmutatta, hogy a növekvő árbevétel mögött kedvezőtlen pénzügyi folyamatok is meghúzódhatnak.
Ehhez készítettünk egy különálló, ingyenes vezetői önellenőrző munkafüzetet, amely hét pénzügyi mutató kiszámításához és értelmezéséhez nyújt gyakorlati segítséget.
A munkafüzet segítségével megvizsgálhatja vállalkozása jövedelmezőségének, likviditásának és tőkehelyzetének változásait, valamint összegyűjtheti a további ellenőrzést igénylő kérdéseket.
Ingyenes vezetői pénzügyi önellenőrző munkafüzet – 7 mutató, amelyet érdemes rendszeresen figyelni.
Az önálló, hétoldalas szakmai munkafüzetet a GlobalTaxAI Pénzügyi Vezetői Briefre történő önkéntes, megerősített feliratkozás után e-mailben küldjük el. A szakmai levelek később bármikor lemondhatók.
Ha előbb saját vállalkozásának adataival számolna, a hétmutatós online pénzügyi kalkulátor feliratkozás és vásárlás nélkül is használható, és személyre szabott PDF-eredménylapot készít.
Ha részletesebb elemzésre van szükség
A GlobalTaxAI több üzleti év beszámolóadataiból készít strukturált pénzügyi döntéstámogató riportokat.
A Pénzügyi gyorsdiagnózis a főbb pénzügyi tendenciákat és figyelmeztető jelzéseket összegzi, míg a Mérlegelemzés részletesebben vizsgálja a vállalkozás eszköz- és forrásszerkezetét, likviditását és finanszírozási helyzetét.
Az elemzések a vezetői döntés-előkészítést támogatják, de nem helyettesítik az egyedi pénzügyi átvilágítást, a könyvvizsgálatot vagy a banki hitelbírálatot.
További információ: https://globaltaxai.hu
 Previous Post